تزریق ۳۶ همت به زیرساختهای مسکن
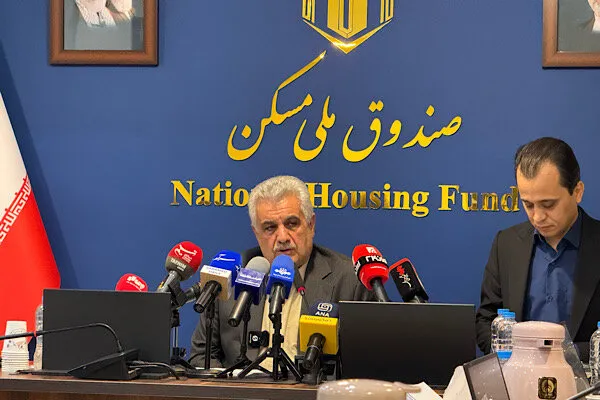
خسرو مختاری، رئیس صندوق ملی مسکن، امروز (دوشنبه، ۱۱ آبان) در نشست خبری با بیان اینکه در سال ۱۴۰۰، بر اساس قانون جهش تولید مسکن و با تصمیم قانونگذاران، صندوق ملی مسکن و شورای عالی مسکن بهعنوان دو نهاد با هدف پاسخگویی به نیازهای…
خسرو مختاری، رئیس صندوق ملی مسکن، امروز (دوشنبه، ۱۱ آبان) در نشست خبری با بیان اینکه در سال ۱۴۰۰، بر اساس قانون جهش تولید مسکن و با تصمیم قانونگذاران، صندوق ملی مسکن و شورای عالی مسکن بهعنوان دو نهاد با هدف پاسخگویی به نیازهای انباشته بخش مسکن تشکیل شدند، گفت: هدف از ایجاد این نهادها، تجمیع منابع، همافزایی سیاستها و مدیریت کارآمد توزیع و تخصیص منابع در بخش مسکن بود.
وی افزود: در واقع، با توجه به انباشت تقاضای مسکن تا آن زمان، ضرورت ایجاد سازوکاری برای ساماندهی منابع و حمایت از بخش مسکن بیش از گذشته احساس میشد.
مختاری با اشاره به وضعیت بازار مسکن در کشورهای مختلف گفت: اگر با نگاهی اجمالی به وضعیت مسکن در جهان نگاه کنیم، مشاهده میشود که کشورهای سوسیالیستی با مسائل کمتری در حوزه مسکن مواجه هستند، در حالی که بسیاری از کشورهای دارای اقتصاد لیبرال نیز با مشکلات این بخش دستوپنجه نرم میکنند. با وجود آزادی اقتصادی در این کشورها، مسئله مسکن همچنان یکی از چالشهای جدی آنهاست و اخبار مربوط به وضعیت مسکن در کشورهای اروپایی از جمله اسپانیا و فرانسه نیز این موضوع را نشان میدهد.
وی با تاکید بر ضرورت شناخت کارکرد صندوقها بیان کرد: هدف از تشکیل صندوقها، بهرهگیری از ظرفیت تعاونیها و بهکارگیری منابع خرد مردمی در اقتصاد است. صندوقها در کنار بانکها و بنگاههای اقتصادی فعالیت میکنند و هر یک از این نهادها در جایگاه خود میتوانند مفید و موثر باشند؛ مشروط بر اینکه مسئله بهدرستی شناسایی و ماموریت مشخصی برای آنها تعریف شده باشد.
رئیس صندوق ملی مسکن ادامه داد: در سال ۱۴۰۰، قانونگذاران به این نتیجه رسیدند که صندوقی با حمایت بیشتر از منابع تشکیل شود تا بتوان منابع را به سمت بخشی از جامعه هدایت کرد که توانایی تامین مسکن ندارند و در عین حال، تقاضای انباشته در این بخش نیز وجود دارد.
منابع صندوق ملی مسکن صرف سودآوری نمیشود
وی با تشریح تفاوت کارکرد صندوق ملی مسکن و بانکها تصریح کرد: صندوق و بانک هر دو نهاد مالی هستند و از نظر ماهیت فعالیت مالی تفاوتی با یکدیگر ندارند، اما تفاوت اصلی آنها در ماموریت و نوع استفاده از منابع است. صندوق به دنبال تولید سرمایه اجتماعی است و هدف آن کسب سود نیست؛ منابعی که در اختیار صندوق قرار میگیرد، ماهیت عامالمنفعه دارد.
مختاری یادآور شد: منابع صندوق ملی مسکن از محل منابع مالیاتی و منابع عمومی دولت تامین میشود و در مجموع، ۱۴ منبع برای تامین مالی این صندوق پیشبینی شده است تا امکان ارائه خدمات و ایفای ماموریتهای آن فراهم شود.
معاون وزیر راه و شهرسازی با اشاره به ساختار اجرایی این نهاد گفت: صندوق ملی مسکن در سراسر کشور دارای یک ستاد ۳۰ نفره است و برای انجام ماموریتهای خود به اطلاعات و دادههایی که در کشور تولید میشود، اتکا دارد. دستگاههای همکار، از جمله وزارت نیرو، وزارت راه و شهرسازی و شهرداریها، در این زمینه نقش مهمی دارند.
وی ادامه داد: صندوق باید با اتکا به اطلاعات و ظرفیت دستگاههای مرتبط، به شناسایی نکات حساس و عوامل موثر بر تحرک و جریان تولید مسکن کمک کند. بنابراین، آشنایی با ساختار و ماموریت صندوق میتواند انتظارات از این نهاد و حدود مسئولیتهای آن را نیز مشخص کند.
مختاری با تاکید بر اینکه منابع صندوق ملی مسکن نباید با هدف سودآوری به کار گرفته شود، اظهار کرد: از آنجا که این منابع متعلق به مردم است، باید در مسیری هزینه شود که موجب تحرکبخشی و افزایش تولید مسکن شود.
رئیس صندوق ملی مسکن بیان کرد: براساس تشکیل صندوق ملی مسکن در ایران، حمایت از بازار رقابتی و بازاری است که در آن منابع به شکل کارآمد تخصیص پیدا میکنند. بر این اساس، منابع باید متناسب با آورده و عملکرد، در اختیار نهادهای خصوصی یا دستگاههای مسئولی قرار گیرد که در حوزه تولید مسکن فعالیت میکنند.
وی افزود: در کنار این رویکرد، باید از بخشی از جامعه که توانایی تامین مسکن ندارند نیز حمایت شود و وزارت راه و شهرسازی این مسئولیت را دنبال کند. در غیر این صورت، در بازار مسکن و اقتصاد این بخش، تولیدکنندگان آزادی فعالیت دارند که آنها نیز برای ادامه فعالیت و افزایش تولید به حمایت نیازمند هستند.
بانکها تمایلی به پرداخت تسهیلات بلندمدت مسکن ندارند
این مقام مسئول با اشاره به تفاوت نیازهای مالی متقاضیان مسکن و سیاستهای اعتباری بانکها اظهار کرد: متقاضیان مسکن بهعنوان مصرفکنندگان نهایی ترجیح میدهند تامین مالی آنها در دورههای بلندمدت ۱۵ تا ۲۰ ساله انجام شود، اما بانکها به دلیل ملاحظات و ریسکهای موجود در تامین مالی بلندمدت، تمایل دارند تسهیلات خود را در دورههای کوتاهمدت ارائه کنند و کمتر وارد تامین مالی ۲۰ ساله شوند.
مختاری تاکید کرد: این دو رویکرد باید در کنار یکدیگر قرار بگیرند تا تعادل بازار تامین شود. صندوق ملی مسکن بخشی از این ساختار است که باید اثرگذاری آن در سمت جامعه رقابتی و افزایش کارایی منابع، یعنی بخش خصوصی، باشد، نه در حوزه مداخلات مستقیم.
وی با اشاره به عملکرد این صندوق طی چهار سال گذشته گفت: صندوق در این مدت، همسو با سیاستهای وزارت راه و شهرسازی از بخش مسکن پشتیبانی کرده است. بهویژه در دو سال اخیر، با ارزیابی تجربههای گذشته، رویکردهایی برای افزایش کارایی منابع و اصلاح شیوه تخصیص تسهیلات در پیش گرفته شده است.
رئیس صندوق ملی مسکن تصریح کرد: یکی از مهمترین اصلاحات انجامشده، اختصاص تسهیلات به ذینفعان نهایی مسکن بوده است. پیش از این، برای مثال، در یک پروژه ۲۰۰ واحدی، منابع مالی بهصورت یکجا و با محاسبات مشخص در اختیار پروژه قرار میگرفت تا از ذینفعان آن حمایت شود، اما در رویکرد جدید، تسهیلات مستقیماً به ذینفعان نهایی و متناسب با آورده آنها اختصاص پیدا میکند.
وی ادامه داد: این تغییر رویکرد موجب شده است مشارکت و نظارت متقاضیان در اجرای پروژهها افزایش یابد و زمینه تحرکبخشی و تسریع در تکمیل واحدهای مسکونی فراهم شود.
معاون وزیر راه و شهرسازی با اشاره به برنامه پرداخت تسهیلات به پروژههای نزدیک به تکمیل تصریح کرد: تسهیلات صندوق، هرچند از نظر مبلغ محدود است، به متقاضیانی اختصاص مییابد که در آستانه تعدیل و تحویل واحد مسکونی قرار دارند و پروژه آنها بیش از ۸۰ درصد پیشرفت فیزیکی دارد. این تسهیلات از طریق بانک عامل پرداخت میشود تا روند تکمیل پروژهها سرعت بگیرد، متقاضیان هرچه سریعتر صاحب سرپناه شوند و منابع سرمایهگذاریشده در پروژههایی که به پیشرفت ۸۰ درصدی رسیدهاند، زودتر به نتیجه برسد.
وی یادآور شد: از نظر عقلانیت اقتصادی و کارایی منابع، اولویتبندی پروژههایی که در آستانه تحویل قرار دارند، ضروری است. حتی ممکن است پروژهای از نظر ساختوساز بهطور کامل تکمیل شده باشد، اما متقاضی به دلیل ناتوانی در تامین آورده خود نتواند واحد را تحویل بگیرد و برای جابهجایی و سکونت اقدام کند. در چنین شرایطی، حمایت مالی میتواند کمک موثری به تکمیل فرآیند تحویل واحدها باشد.
مختاری تاکید کرد: صندوق ملی مسکن نهادی نیست که بدون بررسی و ارزیابی، راساً درباره توزیع منابع و میزان پرداخت به پروژهها تصمیمگیری کند، بلکه منابع باید اثربخش و بهصورت موضوعی و موضعی به متقاضیان اختصاص یابد. در همین راستا، اطلاعات متقاضیان از طریق سامانه یکپارچه اطلاعات مسکن (سامانه تم) که در وزارت راه و شهرسازی مستقر است، مبنای تصمیمگیری و تخصیص منابع قرار میگیرد.
وی با اشاره به دومین رویکرد وزارت راه و شهرسازی برای افزایش کارایی منابع در دو سال اخیر افزود: همزمانسازی تکمیل ساختمانها با اجرای تاسیسات، زیرساختها و انشعابات آب، برق و فاضلاب از دیگر اقدامات مهم در این زمینه بوده است.
رئیس صندوق ملی مسکن با بیان اینکه تاخیر در تامین زیرساختها مشکلاتی برای متقاضیان ایجاد میکرد، گفت: یکی از مسائل آزاردهنده برای متقاضیان این بود که ساختمان مسکونی آنها تکمیل میشد، اما به دلیل نبود انشعابات و زیرساختهای موردنیاز، امکان سکونت در واحدها وجود نداشت. برای رفع این مشکل، با ایجاد همافزایی میان دستگاههای مختلف و نهادهای فرابخشی و مرتبط با حوزه مسکن، تدابیری اتخاذ شده است.
وی تاکید کرد: در همین راستا، جلسات پایش بهصورت هفتگی برگزار میشود تا واحدهای مسکونی هنگام تحویل، دارای انشعابات و قابلیت بهرهبرداری باشند. اجرای این برنامه به تلاش مضاعف و پایش مستمر عملکرد همکاران استانی نیاز دارد. صندوق ملی مسکن نیز منابع خود را با اولویت پروژهها و واحدهایی که در آستانه تحویل قرار دارند، برای تکمیل تاسیسات و زیرساختهای موردنیاز اختصاص میدهد.
۳۶ همت منابع صندوق ملی مسکن به زیرساختها اختصاص یافت
مختاری با اشاره به میزان منابع تزریقشده از سوی صندوق ملی مسکن به زیرساختهای مسکن اظهار کرد: از ابتدای فعالیت صندوق تاکنون، نزدیک به ۳۶ هزار میلیارد تومان از منابع این نهاد به تاسیسات و زیرساختهای بخش مسکن اختصاص یافته است. این میزان، سهم تعهدشده صندوق در تامین مالی زیرساختها بوده و این سهم بهطور کامل محقق شده است.
وی افزود: بر اساس تقسیم وظایف پیشبینیشده، یکسوم منابع موردنیاز زیرساختها باید از سوی صندوق ملی مسکن و از طریق وزارت راه و شهرسازی تامین میشد، یکسوم دیگر بر عهده وزارت نیرو و شرکتهای خدماترسان آب، فاضلاب و برق بود و یکسوم باقیمانده نیز باید از سوی استانداریها تامین میشد.
رئیس صندوق ملی مسکن تصریح کرد: با این حال، میزان تامین منابع از سوی استانداریها و مناطق مختلف یکسان نبوده و برخی از آنها نتوانستهاند سهم موردنیاز خود را بهطور کامل تامین کنند. صندوق ملی مسکن تلاش کرده است برای جلوگیری از معطل ماندن پروژهها و با توجه به اینکه مردم و ذینفعان نهایی، جامعه هدف این صندوق هستند، در تامین منابع موردنیاز از محل سهم خود اقدام کند.
تورم، شکاف میان قدرت خرید مردم و قیمت مسکن را افزایش داد
وی با تاکید بر اینکه دو رویکرد حمایت از ذینفعان نهایی و تکمیل زیرساختها بهصورت همزمان دنبال میشود، گفت: هر دو رویکرد با هدف افزایش کارایی منابع اجرا میشوند، زیرا منابع صندوق محدود است و باید بهگونهای تخصیص یابد که بیشترین اثربخشی را در تکمیل پروژههای مسکن داشته باشد.
مختاری با اشاره به افزایش شکاف میان توان مالی متقاضیان و قیمت تمامشده مسکن اظهار کرد: در شرایط کنونی، فاصله میان توان مالی متقاضیان و هزینه تمامشده مسکن در حال افزایش است. متغیرهای بیرونی اقتصاد مسکن، شرایط متغیر محیطی و تورم، همانند سایر بخشهای اقتصادی بر بازار مسکن نیز تاثیر میگذارند.
ثبات سیاسی مانع خروج سرمایه از بازار مسکن شده است
وی بیان کرد: با وجود تهدیدات متعدد علیه کشور، این پرسش مطرح است که چرا قیمت مسکن همچنان روند افزایشی دارد. وجه مثبت این مسئله را میتوان در وجود ثبات ارزیابی کرد؛ چراکه در صورت نبود ثبات سیاسی، همانگونه که در جنگهای قبلی نیز مشاهده شد، خروج سرمایه از بخشهای مختلف اقتصاد اتفاق میافتاد.