هشدارهای بانک مرکزی در برابر بازار سیاه وام تاثیر نداشت
منتشرشده: · بهروزرسانی: · اقتصاد
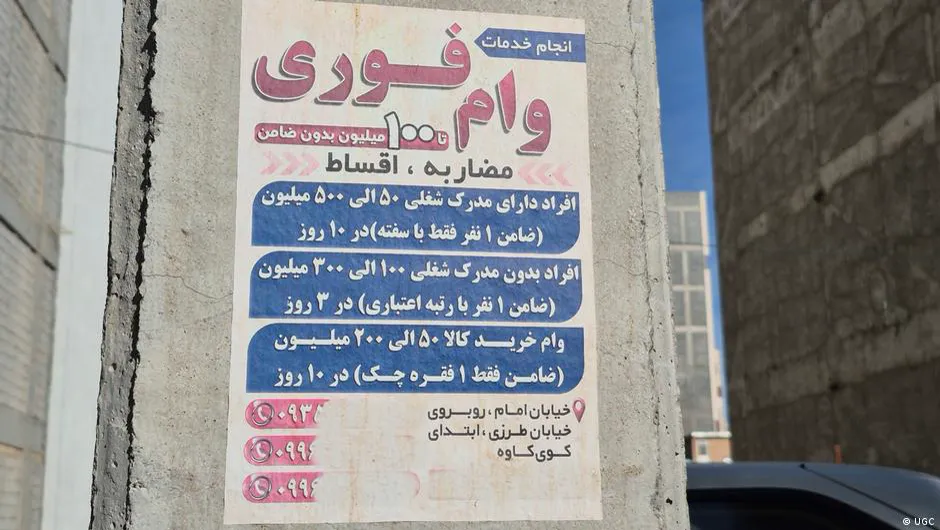
با وجود هشدارهای مکرر بانک مرکزی، خرید و فروش وام در بازار سیاه به فعالیتی زیرزمینی تبدیل شده است. شهروندان برای تامین نقدینگی به خرید وام و اجاره ضامن روی میآورند.
مرتضی، جوان ۳۰ ساله کرجی، در تلاش برای راهاندازی کافهسرای خود، متوجه شد که دسترسی به سیستم بانکی برای افراد بدون سرمایه محدود است. او به آگهیهای بازار سیاه وام مراجعه کرد و یک تسهیلات یک میلیارد تومانی را با ۳۰۰ میلیون تومان خرید. مشکل اصلی پیدا کردن ضامن بود. وقتی اطرافیانش ضامن نداشتند، مرتضی به بازار دلالان مراجعه کرد؛ جایی که ضامن و وثیقه همانند وام نقد معامله میشود. او گفت: «ضامنی پیدا کردم که ۱۰۰ میلیون تومان نقد گرفت و سند آپارتمانم را گرو برداشت. اما بعداً فهمیدم سندم را به دیگری اجاره داده تا زندانیاش را به مرخصی بیاورد. این وام تمام زندگیام را نابود کرد و سالها زمان برد تا تازه به نقطه صفر برگردم.»
این روایت، نمونهای از هزاران شهروندی است که در بازار غیررسمی اعتبار گرفتار شدهاند. بانک مرکزی با استناد به بخشنامههای نظارتی، خرید و فروش وام را غیرقانونی اعلام کرده و هشدار میدهد، اما واقعیت بازار خیابانی نشان میدهد که دستورالعملهای کاغذی در برابر جامعهای که برای تامین نقدینگی به هر دری میزند، اثر چندانی ندارد.
بازار سیاه وام در ایران دو نوع معامله دارد. یکی معامله غیررسمی وامهای حمایتی مثل ازدواج و مسکن است که قابل انتقال نیستند و فقط با قرارداد دستی بین خریدار و فروشنده ردوبدل میشوند. دیگری انتقال راحت «امتیاز گردش حساب» در بانکهایی مانند مهر، رسالت و مردم است؛ جایی که فروشنده امتیاز وامش را با یک کلیک در اپلیکیشن بانکی منتقل میکند و پولش را نقد میگیرد. کیارش، صاحب یک کافینت در تهران، توضیح داد: «فروشنده امتیاز وامش را ۳۵ میلیون میفروشد و دلال هم دو، سه میلیونی برمیدارد. یعنی خریدار همان اول باید ۳۸ میلیون نقد بدهد تا ۶۲ میلیون دستش را بگیرد.»
خریدار ۶۲ میلیون تومان، بعد از پرداخت مبلغ اولیه، باید ضامن پیدا کند؛ این ضامن معمولاً برای ضمانت پول جداگانهای میگیرد. در نهایت، خریدار با پولی کمتر از ۶۰ میلیون تومان از بانک خارج میشود، اما باید ۱۰۴ میلیون تومان را با اقساط ماهیانه ۴ میلیون و ۳۳۳ هزار تومان بازپرداخت کند. در وامهای سنگینتر، بانکها چکهای ضمانت بیشتری میخواهند.
مشتریان بازار سیاه وام نه تنها جوانان جویای کار هستند؛ کارمندان و حقوقبگیران نیز به دلیل سقوط قدرت خرید و نیاز به تامین معیشت، به این بازار کشانده میشوند. در اقتصادی که ریال مستمراً کاهش مییابد، بسیاری وام بلندمدت را بهعنوان سپر تورم میدانند، اما فشار معیشت آنها را در گرداب «وام جدید برای تسویه وام قدیم» غرق میکند.
منیره، معلم و سرپرست خانوار در سنندج، نمونهای از این وضعیت است. حقوق ماهانهاش ۲۲ میلیون تومان است، اما پس از کسر اقساط، فقط ۱۲ میلیون تومان باقی میماند. او بارها وام گرفت تا از تورم محافظت کند، اما در نهایت وام ۳۰۰ میلیونی را با اقساط طولانیتر خرید. او ۱۰۰ میلیون تومان از این وام را همان روز اول به دلال داد؛ در حالی که با ۲۰۰ میلیون تومان باقیمانده فقط توانست بدهیهای قبلیاش را صاف کند.
با وجود هزینهها و مشکلات، عطش خرید وام ادامه دارد؛ زیرا سود بانکی از تورم باقی میماند.