لغو ضوابط حقالزحمه حسابرسی بدون بررسی کارشناسی قابل دفاع نیست
منتشرشده: · اقتصاد
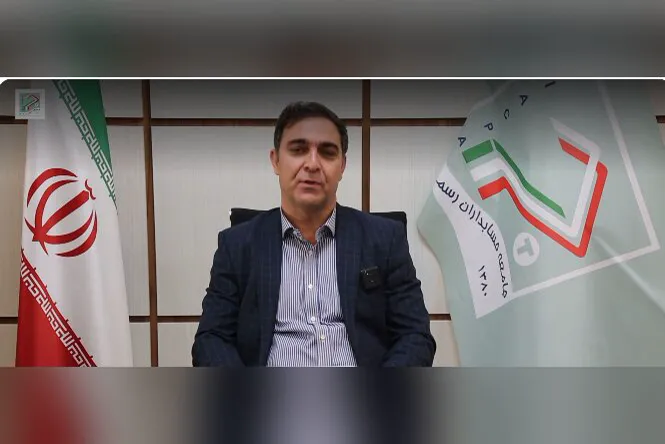
اختلاف بر سر ضوابط تعیین حقالزحمه خدمات حسابرسی و انتقادها نسبت به میزان دستمزد حسابرسان، موضوع حدود اختیارات نهادهای مقرراتگذار و ضرورت حفظ کیفیت نظارت مالی بر شرکتها را مطرح کرده است.
اختلاف بر سر ضوابط تعیین حقالزحمه خدمات حسابرسی و انتقادها نسبت به میزان دستمزد حسابرسان، موضوع حدود اختیارات نهادهای مقرراتگذار و ضرورت حفظ کیفیت نظارت مالی بر شرکتها را مطرح کرده است.
کاظم وادیزاده، عضو شورای عالی جامعه حسابداران رسمی ایران، با تاکید بر ضرورت حفظ چارچوب قانونی تعیین حقالزحمه خدمات حسابرسی، خواستار بررسی آثار حقوقی و اقتصادی هرگونه تغییر در این ضوابط شد و نسبت به پیامدهای کاهش غیرکارشناسی دستمزد حسابرسان بر کیفیت گزارشگری مالی هشدار داد.
وادیزاده، با اشاره به ضرورت صیانت از آییننامه تعیین حقالزحمه پایه خدمات حسابرسی، معتقد است هرگونه تصمیم برای لغو یا توقف این ضوابط باید پس از بررسی مبانی قانونی، آثار اقتصادی و پیامدهای حرفهای آن اتخاذ شود.
وی با تاکید بر اینکه حسابرسی مستقل صرفاً یک خدمت خصوصی یا هزینه اداری برای بنگاهها نیست، اظهار کرد: گزارش حسابرس مبنای تصمیمگیری طیف گستردهای از اشخاص از جمله سهامداران، سرمایهگذاران، بانکها، اعتباردهندگان و نهادهای ناظر است و کاهش کیفیت حسابرسی میتواند اعتبار اطلاعات مالی و اعتماد فعالان اقتصادی را تحت تاثیر قرار دهد.
اختلاف بر سر حدود اختیارات هیئت مقرراتزدایی
وادیزاده یکی از محورهای اصلی این موضوع را حدود صلاحیت هیئت مقرراتزدایی و بهبود محیط کسبوکار دانست و با استناد به ماده ۷ قانون اجرای سیاستهای کلی اصل ۴۴ قانون اساسی، میان هزینههای مرتبط با دریافت و تمدید مجوزهای کسبوکار و حقالزحمه خدمات تخصصی حسابرسی تمایز قائل شد.
به اعتقاد وی، آییننامه تعیین حقالزحمه پایه خدمات حسابرسی ناظر بر چگونگی محاسبه بهای خدمات تخصصی حسابرسی است و نمیتوان صرفاً به دلیل ثبت این مبلغ در صورت سود و زیان شرکتها، آن را در زمره هزینههای اخذ مجوز فعالیت حرفهای قرار داد.
عضو شورای عالی جامعه حسابداران رسمی ایران همچنین با اشاره به ماده ۶۳ اساسنامه جامعه حسابداران رسمی تاکید کرد که تعیین روش حقالزحمه خدمات حرفهای دارای سازوکار مشخصی است و اصلاح ضوابط نیز باید با رعایت صلاحیت مراجع قانونی و پس از بررسی کارشناسی انجام شود.
سهم حقالزحمه حسابرسی از هزینه شرکتها
وادیزاده در ادامه با انتقاد از ارزیابی هزینه حسابرسی صرفاً بر مبنای افزایش اسمی دستمزدها، خواستار بررسی نسبت حقالزحمه حسابرسی به درآمد عملیاتی، مجموع هزینههای عملیاتی و داراییهای شرکتها شده است.
وی برای تشریح این موضوع، مثالی از یک شرکت با درآمد عملیاتی هزار میلیارد تومانی، ۹۰۰ میلیارد تومان سایر هزینههای عملیاتی و یکونیم میلیارد تومان حقالزحمه حسابرسی ارائه کرده است. بر اساس این مثال، سهم حقالزحمه حسابرسی از درآمد عملیاتی شرکت ۰.۱۵ درصد است و حتی با افزایش ۵۰ درصدی این مبلغ، سهم آن به ۰.۲۲۵ درصد میرسد.
این عضو شورای عالی جامعه حسابداران رسمی پیشنهاد کرده است وزارت اقتصاد با همکاری سازمان بورس و اوراق بهادار و جامعه حسابداران رسمی، اطلاعات صورتهای مالی شرکتها در سامانه کدال طی سالهای ۱۴۰۳، ۱۴۰۴ و دورههای در دسترس سال ۱۴۰۵ را بررسی و نسبت حقالزحمه حسابرسی به درآمد و هزینه شرکتها را به تفکیک صنایع و اندازه بنگاهها منتشر کند.
هشدار درباره پیامدهای کاهش حقالزحمه حسابرسی
وادیزاده با اشاره به افزایش هزینههای موسسات حسابرسی از جمله حقوق و مزایای نیروی انسانی متخصص، بیمه، آموزش، نرمافزارهای تخصصی، فناوری اطلاعات و کنترل کیفیت، تاکید کرده است که ارائه خدمات حسابرسی به نیروی انسانی متخصص، زمان کافی و نظارت مستمر نیاز دارد.
به اعتقاد وی، رقابت صرفاً قیمتی و کاهش غیرمنطقی حقالزحمهها ممکن است به کاهش ساعات رسیدگی، استفاده از نیروهای کمتجربهتر بدون نظارت کافی و محدود شدن فرآیندهای کنترل کیفیت منجر شود.
وی در عین حال پایینتر بودن مبلغ پیشنهادی یک موسسه حسابرسی را بهتنهایی نشانه افت کیفیت ندانسته و معتقد است رقابت باید بر پایه بهرهوری، استفاده از فناوری، مدیریت زمان و کیفیت خدمات شکل بگیرد.
ضرورت اصلاح کارشناسی به جای لغو آییننامه
عضو شورای عالی جامعه حسابداران رسمی ایران به جای لغو کلی آییننامه، پیشنهادهایی از جمله بررسی مستقل اطلاعات مالی شرکتها، محاسبه بهای تمامشده خدمات موسسات حسابرسی، بازنگری دورهای نرخهای پایه، توجه به ریسک و پیچیدگی ماموریتهای حسابرسی و مشارکت نمایندگان بنگاههای اقتصادی و نهادهای تخصصی در فرآیند اصلاح مقررات را مطرح کرده است.
وادیزاده همچنین خواستار آن شده است که در صورت وجود ایراد در بخشهایی از آییننامه، اصلاحات لازم از مسیر کارشناسی انجام شود تا ضمن جلوگیری از تحمیل هزینه غیرمتعارف به بنگاهها، امکان تامین منابع کافی برای حسابرسی باکیفیت و حفظ استقلال حسابرسان فراهم بماند.