بانکها تا ۹ ماه برای واگذاری داراییهای مازاد زمان دارند
منتشرشده: · ایران
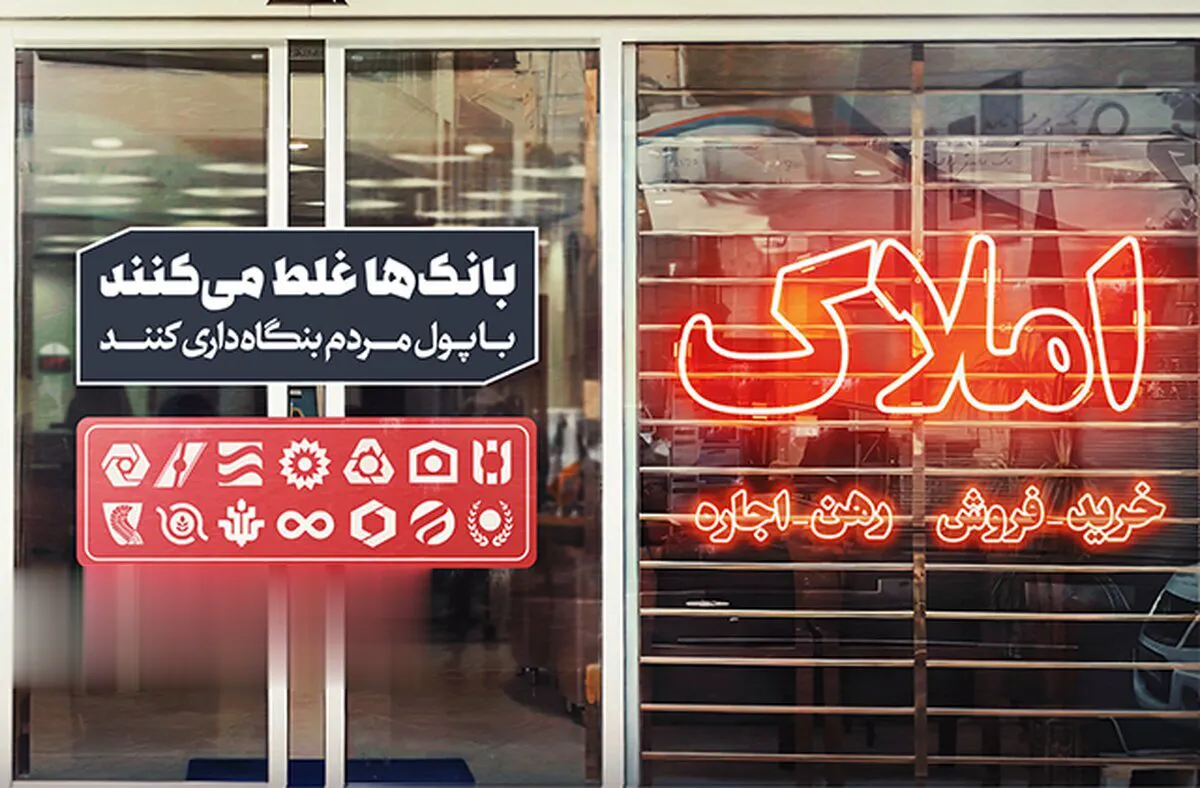
بانک مرکزی به بانکها ۹ ماه زمان میدهد تا املاک و شرکتهای مازاد را واگذار کنند، در حالی که ورود بانکها به حوزه ملکداری باعث انحراف منابع از وظیفه اصلی آنها شده است.
بانکهای ایران در سالهای گذشته به حوزه ملکداری وارد شدهاند و این امر باعث انباشت مستغلات و تغییر تمرکز منابع حیاتی شبکه بانکی از وظیفه اصلی آنها، یعنی تجهیز و تخصیص منابع برای حمایت از تولید، شده است. هنگامی که نقدینگی عظیمی از سپردههای عمومی به جای هدایت به خطوط تولید کارخانهها، صنایع دانشبنیان، کشاورزی مدرن و بخشهای پیشرو اقتصاد در پروژههای ساخت مجتمعهای تجاری بزرگ، مالهای لوکس، برجهای اداری و مسکونی یا زمینهای بایر و رهاشده سرمایهگذاری میشود، چرخه سالم تامین مالی در جامعه مختل میشود. نتیجه این وضعیت، محدود شدن دسترسی بخش واقعی اقتصاد به تسهیلات سرمایه در گردش و ایجاد صفهای طولانی برای دریافت وام است، در حالی که میلیاردها تومان از ثروت ملی در دیوارهای بتنی و ترازنامههای حبسشده میخورد.
این روند باعث تبدیل بانکها از «واسطهگران وجوه» به «سفتهبازان زمین و مستغلات» شده است. تاجرانی که بر پایه مدیریت ریسک اعتباری و بهرهوری عمل نمیکنند، بلکه از طریق تورم انتظاری زمین و ملک سودهای موهوم ثبت میکنند، این نوع انجماد دارایی جریان گردش پول را کاهش داده و قدرت وامدهی شبکه بانکی را محدود کرده است. داراییهای غیرمولد و منجمد، برخلاف ادعای مدیران بانکی مبنی بر حفظ ارزش سرمایه در برابر تورم، هیچ سود نقدی تولید نمیکنند و بانکها برای حفظ سپردههای جاری و جلوگیری از خروج نقدینگی، باید سودهای بالایی به سپردهگذاران پرداخت کنند. این ناترازی ساختاری باعث ناتوانی بانکها در تامین جریان نقدینگی، اضافهبرداشت از منابع بانک مرکزی و خلق پول پرقدرتی میشود که به طور مستقیم تورمهای سنگین و کاهش ارزش پول ملی را تغذیه میکند.
علاوه بر بلوکهشدن منابع مالی، بنگاهداری بانکها آسیبهای عمیق دیگری به ساختار رقابت اقتصادی وارد کرده است. بانکهایی که شرکتهای متعدد تولیدی، بازرگانی، خدماتی و ساختمانی تاسیس یا تملک کردهاند، در جایگاه تعارض منافع قرار گرفتهاند. در این وضعیت، منابع ارزانقیمت، خطوط اعتباری ترجیحی و تسهیلات کلان با کمترین میزان وثیقهگیری و بالاترین سطح مدارا به شرکتهای زیرمجموعه و اقماری خود اختصاص مییابد؛ این پدیده به عنوان «تسهیلات به اشخاص مرتبط» شناخته میشود. این روند ناعادلانه، زمینه رقابت را برای بخش خصوصی واقعی و کارآفرینان مستقل که فاقد پشتوانه بانکی هستند، مسدود میکند. کارآفرینان مستقل در شرایطی باید برای بقای تولید خود تلاش کنند، در حالی که شرکتهای وابسته به بانکها حتی در صورت ناکارآمدی و زیاندهی، از تسهیلات بانکی بهرهمند میشوند و خطر ورشکستگی یا توقف مالی را تجربه نمیکنند.
این تعارض منافع باعث رانت ناعادلانهای میشود که خروج کارآفرینان از بازار، افت بهرهوری و انحصارطلبی در بازارهای هدف را به دنبال دارد. حضور بانکها در نقش کارفرما و رقیب بخش خصوصی، به جای تقویت توان تولید ملی، اکوسیستم اقتصادی را عقیم کرده است. بانکها در عمل تبدیل به هلدینگهای نامتمرکزی شدهاند که تخصص، اشراف فنی و سازوکار حاکمیت شرکتی لازم برای اداره کارآمد صنایع پتروشیمی، خودرو، معدن، نساجی و گردشگری را ندارند. شرکتهای تحت تملک بانکها اغلب با مدیریتهای ناکارآمد، بوروکراسی زائد و عدم نوآوری مواجه میشوند و به جای تولید ارزش افزوده، مرتباً زیانهای سنگینی را تولید میکنند که در نهایت این زیانها نیز با خلق نقدینگی و منابع بانکی پوشش داده میشود. انباشت این شرکتهای زیانده بار مضاعفی بر دوش نظام بانکی گذاشته و اقتصاد ملی را با چالشهای غیرقابل مهاری روبهرو ساخته است.