در پنل اول فیناپ مطرح شد: لندتکها به جای واسطهگری تسهیلات، به توسعه اعتبار شخصی بپردازند
منتشرشده: · فناوری
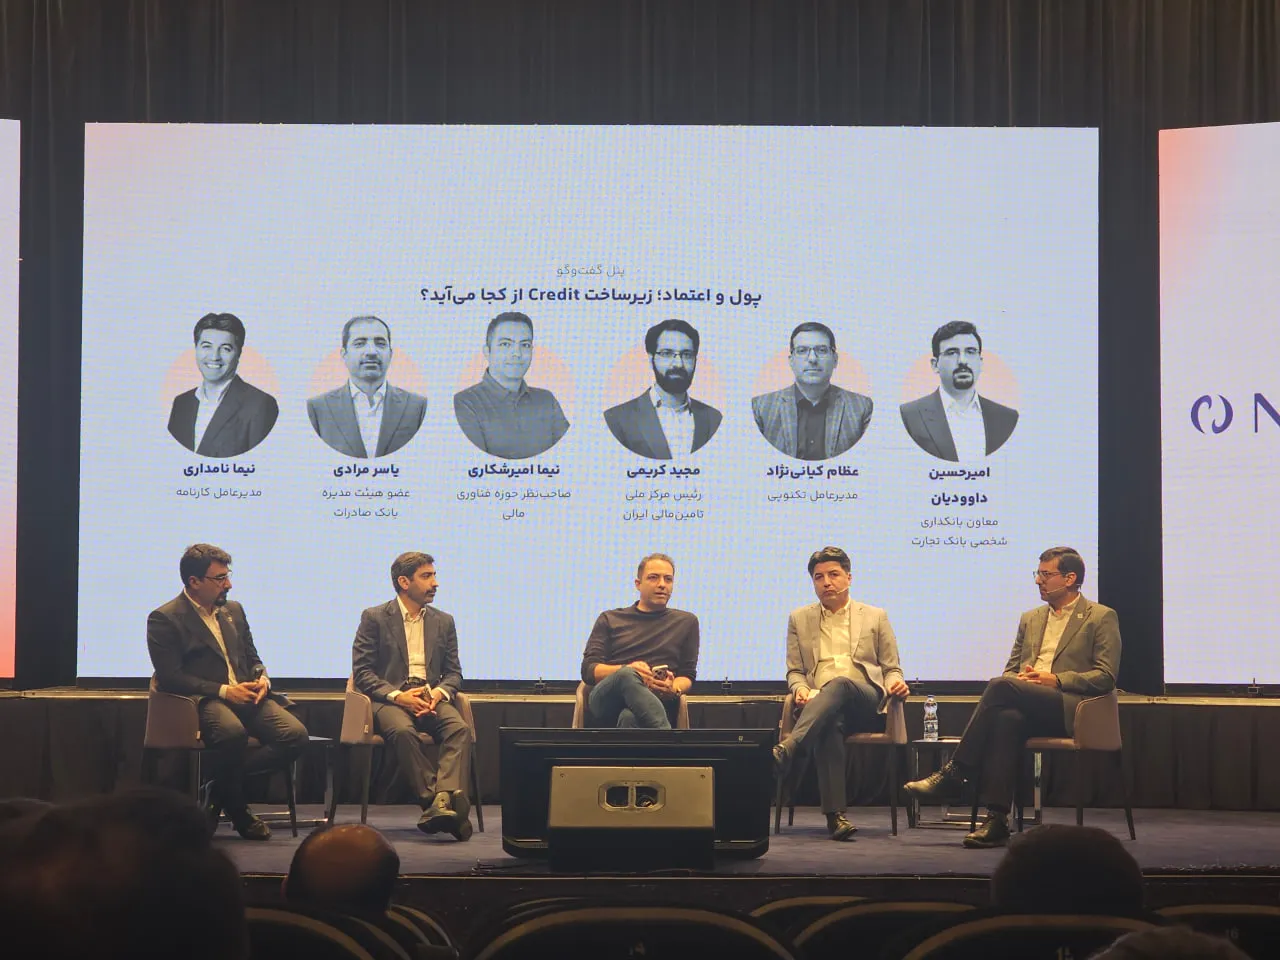
نقش لندتکها در گسترش دسترسی مردم به اعتبار، محدودیتهای مدل «الان بخر، بعداً پرداخت کن» و چالشهای تامین منابع و مدیریت ریسک نکول، در نخستین پنل رویداد فیناپ بررسی شد.
نقش لندتکها در گسترش دسترسی مردم به اعتبار، محدودیتهای مدل «الان بخر، بعداً پرداخت کن» و چالشهای تامین منابع و مدیریت ریسک نکول، در نخستین پنل رویداد فیناپ بررسی شد. حاضران در این نشست، ضمن تاکید بر دستاوردهای خرید اعتباری، توسعه این بازار را نیازمند اعتبارسنجی دادهمحور، تعیین مسئولیت بانکها و لندتکها و طراحی محصولات اعتباری فراتر از خرید اقساطی دانستند. پنل «پول و اعتماد؛ زیرساخت اعتبار از کجا میآید؟» پنجشنبه ۱۴ آبان ۱۴۰۵ در جریان رویداد فیناپ برگزار شد. محور اصلی گفتوگو، این بود که لندتکها تا چه اندازه توانستهاند دسترسی به اعتبار را گسترش دهند و برای توسعه این بازار، چه زیرساختهایی در حوزه تامین مالی، ضمانت و اعتبارسنجی لازم است.
داوودیان: لندتکها واسطه تسهیلات شدهاند
امیرحسین داوودیان، معاون بانکداری شخصی بانک تجارت، با اشاره به نقش اعتماد در بازارهای سنتی گفت: «در گذشته، روابط اعتباری عمدتاً میان کسبوکارها شکل میگرفت؛ برای مثال، بنکدار به اتکای اعتمادی که به او وجود داشت، کالا را از تولیدکننده دریافت میکرد. با این حال، عموم مردم به چنین امکانی دسترسی نداشتند و برای خرید، به پول نقد یا دریافت وام نیاز داشتند.»
به گفته او، توسعه زیرساختهای «الان بخر، بعداً پرداخت کن» یا BNPL، امکان خرید اعتباری و تاخیر در تسویه را در دسترس گروه بیشتری از مردم قرار داده است. داوودیان، ضمانت را بخش اصلی زیرساخت اعتبار دانست و توضیح داد که این ضمانت، گاهی از سوی بانک و گاهی از سوی یک شرکت فناور، با اتکا به دانش و فناوری اعتبارسنجی فراهم میشود.
او افزود: «در پنج سال اخیر، دسترسی به این خدمات عمومیتر شده و افراد بیشتری میتوانند از پشتوانهای برای دریافت اعتبار برخوردار شوند.»
با این حال، معاون بانکداری شخصی بانک تجارت معتقد بود فعالیت این شرکتها، بهویژه در خریدهای بلندمدت، تا حد زیادی به واسطهگری در عرضه تسهیلات بانکی محدود شده است.
او گفت: «بازار ارزشمندی شکل گرفته، اما همه کاری که میتوانست انجام شود، انجام نشده است. در واسطهگری تسهیلات غرق شدهایم، در حالی که کارهای بیشتری میشد انجام داد.»
داوودیان در ارزیابی عملکرد حوزه لندتک گفت: «اگر بخواهم از ۲۰ نمره بدهم، نمره ۱۲ میدهم؛ چون دستاورد موجود را در مقایسه با ظرفیت این حوزه، دستاورد بزرگی نمیدانم.»
مرادی: لندتکها با همین دستفرمان بروند، کل بازار جمع میشود
یاسر مرادی، عضو هیئتمدیره بانک صادرات، در پاسخ به پرسشی درباره نقش لندتکها در توزیع تسهیلات بانکی، به سیاستهای تسهیل دریافت وام خرد در سال ۱۴۰۰ اشاره کرد. به گفته او، در آن مقطع مقرر شد تسهیلات تا سقف ۱۰۰ میلیون تومان بدون ضامن و مبالغ بالاتر با یک ضامن پرداخت شود، اما این سیاست در عمل محقق نشد.
او توضیح داد که پس از آن، پذیرش سهام بورسی بهعنوان وثیقه مطرح شد؛ با این حال، فرایندهای سنتی توثیق و نیاز به ثبت رسمی، اجرای آن را دشوار میکرد. به گفته مرادی، این مسیر در نهایت به توسعه سامانه توثیق و تایید رسمی آن در سال ۱۴۰۳ رسید و ۳۵ نوع دارایی برای پذیرش بهعنوان وثیقه معرفی شد.
عضو هیئتمدیره بانک صادرات درباره تقسیم کار بانکها و تسهیلاتیارها گفت: «پرداخت وام خرد وظیفه بانکهاست، اما نمیتوانیم شرایط دریافت آن را به شکلی فراهم کنیم که تسهیلاتیارها فراهم میکنند. هزینه خدمات تسهیلاتیارها بالاتر است، ولی مردم در برخی شرایط حاضرند این هزینه را بپذیرند.»
مرادی همچنین با انتقاد از استفادهنکردن برخی فعالان این حوزه از سامانه جامع وثایق، گفت پیشتر از آنها خواسته شده بود از این زیرساخت استفاده کنند، اما این پیشنهاد پذیرفته نشد و اکنون نرخ نکول افزایش یافته است.
او در بخش دیگری از بحث، بر ضرورت بازنگری در نحوه تحمل ریسک نکول از سوی ارائهدهندگان خدمات BNPL تاکید کرد و هشدار داد: «اگر با همین دستفرمان پیش بروید، کل بازار جمع میشود و مردم زیان خواهند دید.»
کریمی: نقش لندتکها باید به زنجیره تامین و فکتورینگ گسترش یابد
مجید کریمی، رئیس مرکز ملی تامین مالی ایران، با اشاره به قانون تامین مالی تولید و زیرساختها گفت این قانون، بسترهایی ایجاد کرده که اجرای آنها صرفاً با اتکا به بانکها ممکن نیست و به مشارکت دیگر بازیگران مالی نیاز دارد.
او تامین مالی زنجیرهای یا SCF را یکی از حوزههای نقشآفرینی لندتکها دانست و گفت: «تامین مالی زنجیرهای زمانی جلو رفت که بانکها، لندتکها را به رسمیت شناختند. حجم آن از ۳۰ همت به ۳۰۰ همت رسیده و زنجیرهها با مشارکت ارائهدهندگان خدمات BNPL شکل گرفتهاند.»
به گفته کریمی، باید زمینه حضور این شرکتها در اقتصاد، از مسیر تامین مالی زنجیرهای و سامانه جامع وثایق فراهم شود.
رئیس مرکز ملی تامین مالی ایران، فکتورینگ را نیز یکی دیگر از ظرفیتهای توسعه فعالیت لندتکها معرفی کرد. او با اشاره به حجم حدود ۳۵۰۰ میلیارد دلاری این ابزار در اتحادیه اروپا در سال ۲۰۲۴ گفت فکتورینگ در ایران هنوز توسعه نیافته و سامانه factoring. نیز با وجود راهاندازی، پیشرفت مورد انتظار را نداشته است.
کریمی توضیح داد که از لندتکها برای فعالیت بهعنوان کارگزار دعوت شده است تا با اتصال به بانکها و شرکتها، در تامین مالی مبتنی بر قرارداد و تنزیل مطالبات نقش داشته باشند.
او همچنین به ظرفیت صندوقهای تضمین غیردولتی اشاره کرد و گفت این صندوقها میتوانند با اتصال به سامانه جامع وثایق، در صدور ضمانتنامه نقشآفرینی کنند؛ خدمتی که متقاضیان آن اکنون عمدتاً به بانکها مراجعه میکنند.
اعتبارسنجی دادهمحور بهجای اتکای صرف به وثیقه
کریمی در بخش دیگری از سخنانش، کاهش اتکا به وثیقه و حرکت به سمت اعتبارسنجی دادهمحور را ضروری دانست.
او گفت: «باید نقش وثایق را کم کنیم و بر مبنای داده به اشخاص اعتبار بدهیم. از همین هفته نیز وارد فرایند اعطای مجوز به شرکتهای اعتبارسنجی شدهایم.»
به گفته او، شرکتهای دارای داده میتوانند در این حوزه فعالیت کنند و زیرساخت اطلاعات اعتبار و وثایق، علاوه بر تامین مالی، برای دیگر نهادها از جمله دستگاه قضایی نیز کاربرد دارد.
نامداری: خرید اقساطی با اعتبار شخصی تفاوت دارد
نیما نامداری، مدیرعامل کارنامه، با تفکیک «خلق اعتبار» از «توزیع اعتبار» گفت مجوز بانکها به آنها امکان خلق اعتبار میدهد، اما توزیع اعتبار فعالیتی انحصاری نیست.
او عملکرد بانکها در تامین مالی کسبوکارها و زنجیره تامین را نسبتاً مناسب ارزیابی کرد، اما گفت مسئله اصلی، همچنان در بخش خردهفروشی اعتبار و ارائه خدمات به اشخاص است.
نامداری توضیح داد که بخش مهمی از تسهیلات خرد بانکی به تکالیفی مانند وام ازدواج، فرزندآوری و مسکن محدود شده و در مقابل، بخش عمده خدمات لندتکها نیز بر خرید اقساطی متمرکز است.
او گفت: «BNPL سازوکار مفیدی است، اما با اعتبار شخصی تفاوت دارد. در کارت اعتباری، سقف اعتبار فرد میتواند متناسب با رفتار او افزایش یا کاهش پیدا کند؛ در حالی که در BNPL، یک خرید به اقساط تقسیم میشود.»
مدیرعامل کارنامه دو محدودیت این مدل را نیز برشمرد: نخست، تمرکز رقابت بر جذب پذیرنده که به گفته او، فضای کمتری برای شکلگیری اعتبارسنجی مستقل و مبتنی بر شخص باقی میگذارد؛ دوم، وابستگی رشد BNPL به رشد مصرف.
او تاکید کرد که تورم، وضعیت نقدینگی و رکود بازارها میتوانند فعالیت ارائهدهندگان این خدمات را بهشدت تحت تاثیر قرار دهند.
تقاضای بیپاسخ برای اعتبار در بازار خودرو
نامداری برای توضیح ظرفیت محصولات اعتباری فراتر از خرید اقساطی، به بازار خودرو اشاره کرد. به گفته او، سالانه حدود هفت میلیون معامله خودرو در کشور انجام میشود که ۸۰ درصد آنها مربوط به خودروهای دستدوم است. او همچنین متوسط ارزش معاملات در کارنامه را ۲.۲ میلیارد تومان اعلام کرد.
نامداری گفت اگر تنها یک میلیون نفر از خریداران بهطور متوسط به ۱.۵ میلیارد تومان اعتبار نیاز داشته باشند، تقاضایی معادل ۱۵۰۰ همت شکل میگیرد؛ در حالی که برای خرید خودروهای دستدوم، محصول تسهیلاتی مشخصی وجود ندارد.
او توسعه اعتبار در سطح اشخاص حقیقی را نیازمند سازوکاری برای ارزیابی رفتار و مدیریت افراد پرریسک دانست و گفت باید امکان محدودکردن دسترسی افراد پرریسک به شبکه اعتبار وجود داشته باشد؛ در غیر این صورت، طراحی چنین محصولاتی دشوار خواهد بود.
سهم بانک و لندتک در زنجیره اعتبار باید روشن شود
عظام کیانینژاد، مدیرعامل تکنوپی، نیز در طرح موانع توسعه بازار، بر دو پرسش اساسی تاکید کرد: سهم و مسئولیت بانکها و لندتکها در زنجیره اعتبار چقدر است و منابع تامین مالی از کجا باید فراهم شود؟
این دو پرسش، نقطه مشترک بخش زیادی از مباحث پنل بود. اظهارات حاضران نشان میداد که توسعه بازار اعتبار، تنها به افزایش تعداد کاربران یا پذیرندگان وابسته نیست؛ بلکه به تعیین مسئولیت بازیگران، تامین منابع پایدار، اعتبارسنجی مستقل و طراحی ابزارهایی نیاز دارد که از واسطهگری وام و خرید اقساطی فراتر بروند.